
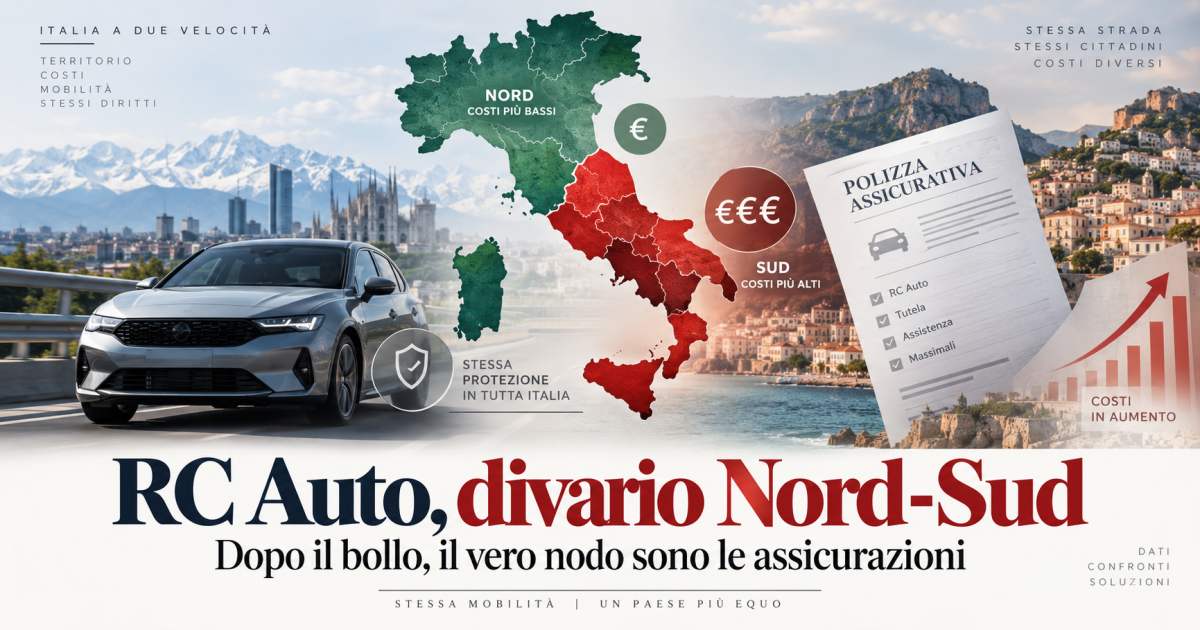
Dopo l’annuncio dell’esenzione dal bollo per il 2027, sarebbe forse il momento di mettere mano anche a uno degli squilibri più evidenti che gravano sugli automobilisti italiani: quello delle assicurazioni. Al Sud si continua a pagare molto più che in altre aree del Paese. Le compagnie richiamano sinistri, costi e frodi, ma i dati raccontano una realtà più complessa. E dietro il problema economico ne emerge un altro, profondamente politico: il Mezzogiorno porta milioni di voti alle maggioranze nazionali, ma quanto riesce realmente a trasformare quei voti in rappresentanza dei propri interessi?
Il Governo ha annunciato per il 2027 l’esenzione dal pagamento del bollo sul primo veicolo fino a 80 kW, senza limiti Isee.
Secondo il Ministero delle Infrastrutture e dei Trasporti, la platea potenzialmente interessata comprende 24.608.867 persone. L’obiettivo dichiarato dal Governo è successivamente rendere strutturale la misura.
Un provvedimento che naturalmente farà piacere a milioni di famiglie.
Quando la politica riesce a lasciare qualche centinaio di euro nelle tasche dei cittadini, mantenendo sostenibili i conti pubblici, è difficile considerarlo negativamente.
Ma proprio l’annuncio sul bollo apre inevitabilmente un’altra riflessione.
Perché dopo il bollo ci sarebbe forse da mettere mano anche alle assicurazioni RC auto.
E qui si entra in uno degli squilibri territoriali più evidenti e persistenti del nostro Paese.
Assicurarsi non costa uguale in tutta Italia
Non è una sensazione.
Non è la solita lamentela del cittadino meridionale.
È un dato.
L’ultima rilevazione IPER disponibile dell’IVASS riguarda il primo trimestre 2026 ed è stata pubblicata il 14 luglio 2026. L’indagine misura i prezzi effettivamente pagati dagli assicurati italiani per la RC auto.
E le differenze territoriali continuano a essere importanti.
Da anni Napoli rappresenta una delle province nelle quali assicurare un’automobile costa sensibilmente più che in molte province settentrionali.
Qui nasce inevitabilmente la domanda.
Perché?
La risposta generalmente fornita è conosciuta: nelle zone dove ci sono più sinistri, risarcimenti più costosi, maggiore contenzioso o un rischio più elevato di frodi, le compagnie devono tutelarsi e quindi aumentano i premi.
Come principio economico non fa una piega.
Se assicurare una determinata popolazione costa di più, è comprensibile che il premio possa essere maggiore.
Ma quanto di quella differenza è realmente spiegato dal rischio?
Ed è qui che la questione diventa interessante.
Davvero al Sud accadono molti più incidenti?
Una delle convinzioni che rischia di radicarsi nel dibattito pubblico è che al Sud le polizze costino molto di più semplicemente perché al Sud si fanno molti più incidenti.
Ma i dati sulla sicurezza stradale raccontano un’Italia decisamente più complessa.
Nel 2025 in Italia si sono verificati 177.207 incidenti stradali con lesioni alle persone, con 237.822 feriti e 2.868 vittime.
Gli incidenti sono aumentati del 2,2% rispetto al 2024, mentre le vittime sono diminuite del 5,3%.
Questo significa innanzitutto una cosa molto semplice:
gli incidenti non sono certamente una peculiarità del Mezzogiorno.
Accadono al Nord, al Centro e al Sud.
E quando si guarda alla distribuzione territoriale della mortalità stradale emerge una realtà che non coincide affatto con l’idea di un Nord sostanzialmente virtuoso contrapposto a un Sud nel quale avverrebbero tutti i sinistri.
Già nel 2024 il tasso di mortalità per 100mila abitanti risultava pari a 3,9 nel Nord-Ovest, 5,9 nel Nord-Est, 5,5 nel Centro, 5,4 nel Sud e 5,5 nelle Isole.
Il Nord-Est, dunque, presentava addirittura un tasso superiore a quello del Sud.
Naturalmente questo non significa che la RC auto dovrebbe costare di più in Veneto o in Emilia-Romagna rispetto alla Campania.
Significa però che utilizzare genericamente la parola “incidenti” per spiegare ogni differenza tariffaria rischia di essere fuorviante.
Incidenti stradali e sinistri assicurativi sono cose diverse
Bisogna però fare una distinzione fondamentale.
Gli incidenti conteggiati dall’Istat non coincidono con tutti i sinistri considerati dalle compagnie assicurative.
I dati Istat riguardano gli incidenti stradali con lesioni alle persone rilevati dalle autorità.
Le compagnie devono invece affrontare anche sinistri con soli danni materiali, costi di riparazione, danni alle persone, contenziosi, richieste di risarcimento e attività antifrode.
Lo stesso Istat ricorda che, oltre agli oltre 18 miliardi di euro di costo sociale degli incidenti con lesioni registrati nel 2025, ANIA stima circa 4,4 miliardi di euro di costi relativi ai sinistri con soli danni alle cose.
Non possiamo quindi prendere semplicemente il numero degli incidenti e trasformarlo in una tariffa assicurativa.
Ma possiamo chiedere maggiore trasparenza.
E soprattutto possiamo domandarci se la differenza nei premi sia interamente giustificata dai fattori di rischio.
IVASS: i fattori tecnici spiegano il 55% delle differenze provinciali
Ed è probabilmente questo uno dei dati più interessanti dell’intera questione.
Nella relazione sull’attività svolta nel 2025, pubblicata nel giugno 2026, IVASS ha analizzato proprio le differenze territoriali dei premi RC auto.
Il risultato merita attenzione.
Secondo l’Istituto, i principali indicatori tecnici analizzati riescono a spiegare complessivamente circa il 55% delle differenze osservate tra le province.
Rimane dunque una componente residua collegata a fattori non osservati nel modello.
IVASS individua nella frequenza dei sinistri il fattore più importante: a un aumento dell’1% della frequenza dei sinistri risulta associato, nel modello utilizzato, un incremento dello 0,42% del premio medio.
Anche il costo medio dei sinistri pesa: un aumento dell’1% del costo medio è associato a un aumento dello 0,32% del premio.
Molto più contenuto, invece, il rapporto rilevato con la quota dei sinistri sottoposti ad approfondimento per sospetta frode: a un aumento dell’1% di questo indicatore viene associato un incremento dello 0,05% del premio medio, tenendo costanti le altre variabili considerate.
È un dato importante perché consente di uscire dagli slogan.
Le frodi esistono, ma non possono spiegare tutto
Naturalmente le frodi assicurative esistono.
Negarlo sarebbe assurdo.
Esistono falsi incidenti, richieste di risarcimento gonfiate, testimonianze false e sistemi criminali organizzati intorno ai risarcimenti.
Ed è giusto che compagnie, magistratura e autorità di controllo li contrastino.
Ma proprio i numeri IVASS suggeriscono che il problema delle tariffe territoriali non può essere ridotto semplicemente alla frase:
«Al Sud ci sono più truffe e quindi pagano tutti di più».
La formazione del premio è molto più complessa.
Contano frequenza e costo dei sinistri, contenzioso, gestione dei sinistri contestati, attività antifrode e altri elementi.
E IVASS stesso rileva che questi fattori, nel modello analizzato, spiegano una quota importante ma non l’intera differenza territoriale.
Ed è proprio nello spazio che rimane che nasce una domanda legittima.
Il dubbio: il Sud paga anche per tenere più bassi altri mercati?
Ed eccoci al dubbio.
Va detto chiaramente: non esistono, nei dati pubblici che abbiamo esaminato, elementi sufficienti per affermare che le compagnie aumentino deliberatamente le tariffe al Sud per mantenere più basse quelle del Nord.
Sostenerlo come un fatto sarebbe scorretto.
Ma il dubbio può essere posto.
Perché un’impresa assicurativa opera su un mercato nazionale, costruisce politiche tariffarie complesse, compete nelle diverse province e deve mantenere complessivamente un equilibrio economico.
È quindi legittimo chiedersi quanto delle differenze territoriali dipenda esclusivamente dal rischio e quanto invece possa dipendere anche dalle strategie commerciali adottate dalle singole compagnie.
Non stiamo affermando che esista una sorta di “tassa occulta” pagata dal Sud per finanziare il Nord.
Stiamo chiedendo qualcosa di molto più semplice:
se un cittadino paga 200, 300 o magari ancora più euro rispetto a un altro cittadino con caratteristiche simili, sarebbe utile conoscere in maniera estremamente chiara da dove nasce quella differenza.
Voce per voce.
Euro per euro.
Perché deve pagare il cittadino che non ha mai fatto incidenti?
C’è poi una questione che qualsiasi automobilista comprende immediatamente.
Immaginiamo un cittadino di Napoli.
Guida da vent’anni.
Non provoca incidenti.
Non ha mai presentato una richiesta fraudolenta.
Mantiene una buona classe di merito.
Rispetta le regole.
Eppure una parte del suo premio continua inevitabilmente a dipendere anche dal territorio nel quale vive.
In sostanza paga non soltanto per sé stesso, ma anche per il rischio statistico associato alla collettività territoriale alla quale appartiene.
Da un punto di vista assicurativo è comprensibile: tutto il sistema delle assicurazioni funziona attraverso la condivisione e la classificazione del rischio.
Ma politicamente e socialmente rimane una questione enorme.
Perché se quella classificazione produce differenze molto elevate, il rischio è quello di trasformare la residenza in una sorta di penalizzazione economica permanente.
Stessa automobile, stessa patente, stesso Stato
Ed è questo il punto che dovrebbe interessare la politica.
Due cittadini italiani.
Stessa automobile.
Stessa classe di merito.
Stessa età.
Stessa storia assicurativa.
Stessa patente.
Ma province differenti.
È accettabile che il luogo di residenza possa produrre una differenza molto rilevante nel prezzo?
Probabilmente una certa differenza è inevitabile.
Pretendere una tariffa identica in tutta Italia ignorando qualsiasi elemento di rischio sarebbe altrettanto irrazionale.
Ma il problema non è stabilire che non debba esserci nessuna differenza.
Il problema è capire quanto sia proporzionata.
Dopo il bollo, sarebbe il momento di parlare anche di RC Auto
Ed ecco perché l’annuncio sul bollo potrebbe rappresentare un’occasione.
Se la politica considera il costo dell’automobile un problema abbastanza importante da intervenire sul bollo, allora dovrebbe forse aprire anche un tavolo serio sulla RC auto.
Non necessariamente imponendo prezzi.
Ma aumentando trasparenza e concorrenza.
Obbligando a rendere più facilmente comprensibili i criteri territoriali.
Verificando periodicamente quanto delle differenze provinciali sia realmente spiegato dal rischio.
Premiando maggiormente la storia individuale dell’assicurato rispetto alla semplice appartenenza geografica.
Perché il cittadino virtuoso dovrebbe essere valutato sempre di più per quello che fa, e sempre meno per quello che statisticamente potrebbero fare altri cittadini che abitano vicino a lui.
Poi esiste un altro problema: il Sud vota
E da qui la riflessione diventa inevitabilmente politica.
Perché il Sud vota.
Eccome se vota.
Il Mezzogiorno elegge deputati e senatori, contribuisce alla composizione del Parlamento e può avere un peso molto importante nella formazione delle maggioranze nazionali.
Quindi non sarebbe corretto dire che il Sud non abbia rappresentanti nelle istituzioni.
Li ha.
Il problema è probabilmente un altro.
Essere eletti al Sud significa realmente rappresentare il Sud?
Ed è qui che nasce uno dei grandi paradossi della politica italiana.
Il Sud può eleggere un governo senza riuscire a imporre i propri problemi
Milioni di voti provenienti dal Mezzogiorno possono contribuire alla vittoria di una coalizione.
Intere regioni meridionali possono consegnare decine di collegi parlamentari a un partito o a un’alleanza.
Quei voti possono contribuire in maniera sostanziale alla creazione di una maggioranza.
Poi però arriva il momento di governare.
Ed è lì che bisognerebbe misurare realmente la rappresentanza.
Perché la rappresentanza politica non consiste soltanto nel contare quanti deputati siano nati a Napoli, Bari, Palermo o Reggio Calabria.
Conta chi decide.
Conta chi determina l’agenda nazionale.
Conta chi controlla le strutture politiche dei partiti.
Conta chi riesce a trasformare un problema territoriale in una priorità nazionale.
Conta chi riesce a dire:
su questa questione il Mezzogiorno non può continuare a essere penalizzato.
Non basta essere meridionali per rappresentare il Mezzogiorno
Questo è un punto fondamentale.
Un parlamentare nato a Napoli non rappresenta automaticamente gli interessi della Campania.
Un ministro nato in Sicilia non significa automaticamente che il Governo abbia una politica favorevole alla Sicilia.
La provenienza geografica di una persona e la rappresentanza politica di un territorio sono due cose diverse.
È possibile avere molti parlamentari eletti al Sud e contemporaneamente avere una scarsa capacità del territorio di trasformare quelle presenze in una strategia politica comune sulle grandi questioni economiche meridionali.
Ed è probabilmente qui che nasce quella sensazione che molti cittadini del Sud avvertono.
Ci siamo quando bisogna votare. Ma ci siamo allo stesso modo quando bisogna decidere?
Le stanze dei bottoni non sono soltanto il Parlamento
Quando parliamo di potere, infatti, non parliamo soltanto delle sedie di Camera e Senato.
Le vere decisioni vengono costruite attraverso una rete molto più ampia.
Leadership dei partiti.
Ministeri.
Commissioni parlamentari.
Strutture tecniche.
Grandi aziende pubbliche.
Organizzazioni economiche.
Autorità.
Centri finanziari.
Sistema produttivo.
Relazioni industriali.
Capacità di pressione territoriale.
È questa rete che determina quanto un territorio riesca realmente a incidere.
Ed è su questo che il Mezzogiorno dovrebbe probabilmente interrogarsi.
Non soltanto:
quanti parlamentari abbiamo eletto?
Ma:
quale peso hanno quando bisogna decidere?
La responsabilità è anche del Sud
Sarebbe però troppo comodo attribuire tutto questo soltanto al Nord.
Perché esiste inevitabilmente anche una responsabilità meridionale.
Se il Sud elegge decine e decine di parlamentari, allora sono anche quei parlamentari che devono essere chiamati a rispondere.
Dove sono quando bisogna affrontare il costo delle assicurazioni?
Dove sono quando bisogna discutere di infrastrutture?
Dove sono quando i trasporti sono insufficienti?
Dove sono quando un’impresa meridionale parte con costi logistici maggiori?
Dove sono quando la sanità territoriale produce differenze così profonde?
Il punto non può essere sempre e soltanto:
«il Nord ci penalizza».
Bisogna anche chiedere:
«chi abbiamo mandato a rappresentarci e cosa sta facendo?»
Un territorio forte non dovrebbe limitarsi a protestare
Una rappresentanza territoriale realmente forte dovrebbe pretendere dati.
Per esempio sulle assicurazioni.
Quanti sinistri vengono denunciati realmente provincia per provincia?
Qual è il costo medio?
Qual è la frequenza?
Qual è la percentuale di richieste considerate sospette?
Quanto pesa il contenzioso?
Quanto pesano i furti?
Quanto pesano i danni alla persona?
Quanto incidono realmente tutti questi fattori sul prezzo finale?
E soprattutto:
quanto rimane della differenza dopo averli considerati?
IVASS ha già compiuto un passo importante mostrando che gli indicatori tecnici analizzati spiegano circa il 55% delle differenze provinciali prese in esame dal modello.
Il compito della politica dovrebbe essere andare ancora più a fondo.
Il Sud non è povero di voti
Perché il punto forse è proprio questo.
Il Sud non è povero di voti.
Non è politicamente irrilevante quando si aprono le urne.
Il problema è cosa succede dopo.
I voti vengono raccolti.
I parlamentari vengono eletti.
I governi vengono formati.
Poi però alcuni squilibri rimangono per decenni.
E questo fenomeno non può essere attribuito a un singolo governo.
Il problema delle differenze Nord-Sud attraversa esecutivi di centrodestra, centrosinistra, governi tecnici e maggioranze di natura molto differente.
Cambiano i partiti.
Cambiano i presidenti del Consiglio.
Cambiano i ministri.
Alcuni problemi rimangono.
Ed è forse proprio questa continuità che dovrebbe far riflettere più di qualsiasi polemica di giornata.
Il vero dubbio non riguarda soltanto le assicurazioni
Alla fine, dunque, il problema della RC auto diventa quasi un simbolo.
Il dubbio iniziale rimane.
È possibile che una parte delle tariffe più elevate del Sud contribuisca indirettamente agli equilibri commerciali complessivi delle compagnie?
I dati disponibili non consentono di affermarlo.
Ma consentono certamente di chiedere maggiore trasparenza.
E soprattutto consentono di porre una domanda politica molto più grande.
Perché un territorio che dispone di milioni di voti continua così spesso ad avere la percezione di contare molto meno nel momento in cui si distribuiscono risorse, opportunità e costi?
Il Sud vota, ma deve pretendere di essere rappresentato
Questo forse è il punto finale.
Non servono guerre tra Nord e Sud.
Non serve immaginare un Nord cattivo contrapposto a un Sud vittima.
Servono dati.
Responsabilità.
Trasparenza.
E rappresentanza politica vera.
Perché se un cittadino meridionale paga più assicurazione, deve sapere perché.
Se quella differenza è completamente giustificata dai numeri, quei numeri devono essere mostrati.
Se invece esistono componenti che il rischio assicurativo non riesce a spiegare pienamente, la politica deve avere il coraggio di approfondirle.
Ma soprattutto il Sud dovrebbe smettere di considerare sufficiente il semplice fatto di eleggere qualcuno.
Il Sud vota.
Il Sud contribuisce a eleggere maggioranze e governi.
Il Sud dispone di una rappresentanza parlamentare numericamente importante.
Ma la vera domanda viene il giorno dopo le elezioni:
chi rappresenta realmente il Sud quando si entra nelle stanze nelle quali vengono prese le decisioni?
Perché un territorio non è politicamente forte quando riesce soltanto a eleggere un governo.
È forte quando riesce a fare in modo che, una volta eletto quel governo, anche i suoi problemi diventino problemi dell’intero Paese.
E forse il divario delle assicurazioni RC auto sarebbe un buon punto dal quale cominciare.